
Le trésorier consacre chaque mois quelques heures à son tableur : recopier les relevés, pointer les encaissements, aligner les colonnes, chercher la pièce qui manque. Ce travail est visible — et c'est presque le moindre de ses coûts. Le vrai se cache, dans ce que le Bureau ne voit pas.
01Le coût visible
Commençons par ce qui se compte : le temps. Cinq heures par mois, recopiées sur douze mois, font soixante heures. Un membre consacrerait ces heures à un projet, à une collecte, à l'animation du club. La comptabilité à la main absorbe cette énergie sans que personne ne la note au bilan.
Il y a aussi le coût des reprises : un relevé incompris, un doublon, un montant saisi de travers. Chaque erreur se paie en correction, en vérification d'un second pointeur, parfois en réconciliation avec la banque.
02Le coût caché : l'erreur silencieuse
Le plus dangereux n'est pas l'erreur qu'on voit, mais celle qui ne signale rien. Un encaissement pointé à la mauvaise période, un prélèvement oublié, un solde affiché avec trois semaines de retard : la trésorerie « à la main » affiche toujours un chiffre — elle ne prévient jamais qu'il est faux.
Une erreur comptable se corrige. Une décision prise sur un chiffre faux, elle, se paie plus cher : un projet lancé sur une trésorerie surestimée, une dépense repoussée pour cause d'insuffisance qui n'existe pas, une alerte qui arrive quand il est déjà trop tard pour réagir proprement.
03Ce qu'elle cache au Bureau
Voici le point que les trésoriers négligent souvent : le Bureau ne dirige que ce qu'il peut voir. Une trésorerie tenue à la main lui donne des instantanés — le point d'un mois, jamais l'état réel.
Le Bureau décide en différé : il examine au conseil des chiffres qui ne seront plus vrais à la lecture du compte-rendu suivant. Les arbitrages — engager, reporter, épargner — deviennent des paris sur ce que le tableur affichait la veille.
Le Bureau ne peut diriger que ce qu'il peut voir, en temps réel.
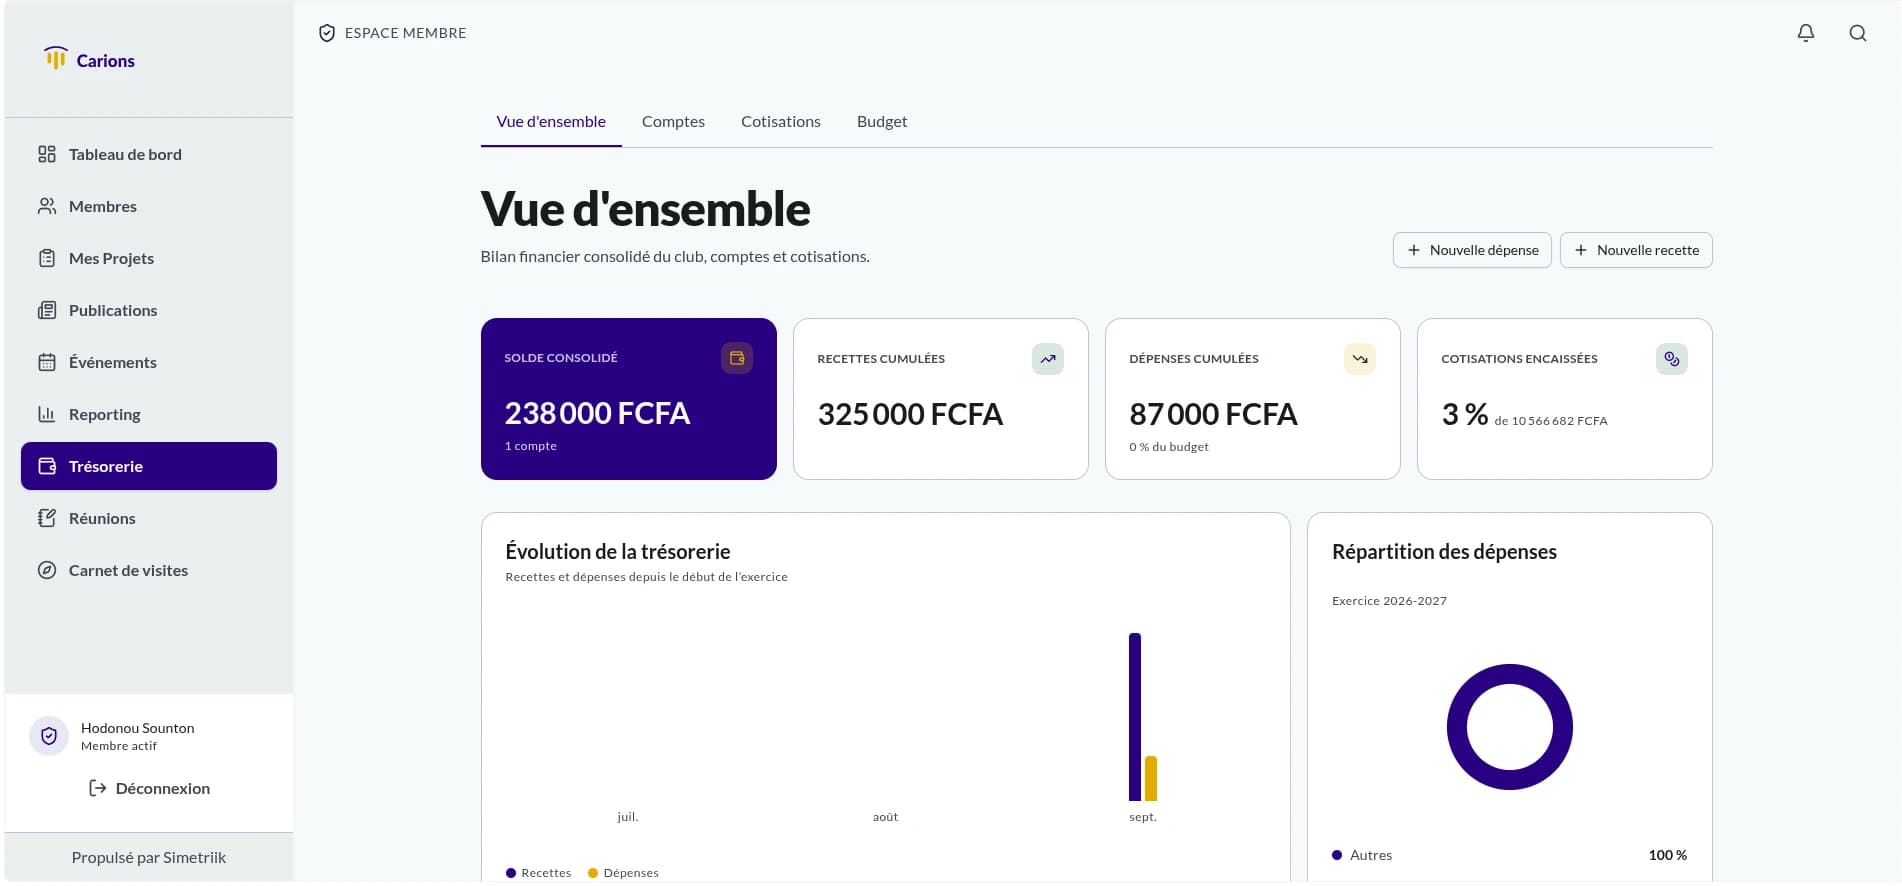
Une trésorerie consultable en permanence : le Bureau arbitre sur des chiffres justes, pas sur le dernier tableur en date.
04Une autre manière de faire
La question n'est pas de « digitaliser pour digitaliser ». Elle est de séparer ce qui relève de la saisie manuelle — indispensable, le relevé bancaire, le chèque reçu — de ce qui relève de la mise à jour : l'état des cotisations, les soldes, la vue d'ensemble.
Dans Carions, cette mise à jour est continue : la trésorerie reste attachée à l'exercice, visible par le Bureau à tout moment, sans passer par la copie d'un fichier personnel. Le trésorier gagne son temps ; le Bureau gagne sa visibilité.
Le vrai coût d'une trésorerie à la main ne se lit pas dans le temps qu'elle prend. Il se lit dans ce qu'elle empêche de voir, à quel moment, et pour qui.
- Trésorerie
- Bureau
- Organisation